





Pasaran bon Malaysia kini berdepan risiko baharu apabila kelebihan pulangan yang ditawarkan oleh Malaysian Government Securities (MGS) berbanding bon kerajaan Jepun semakin mengecil.
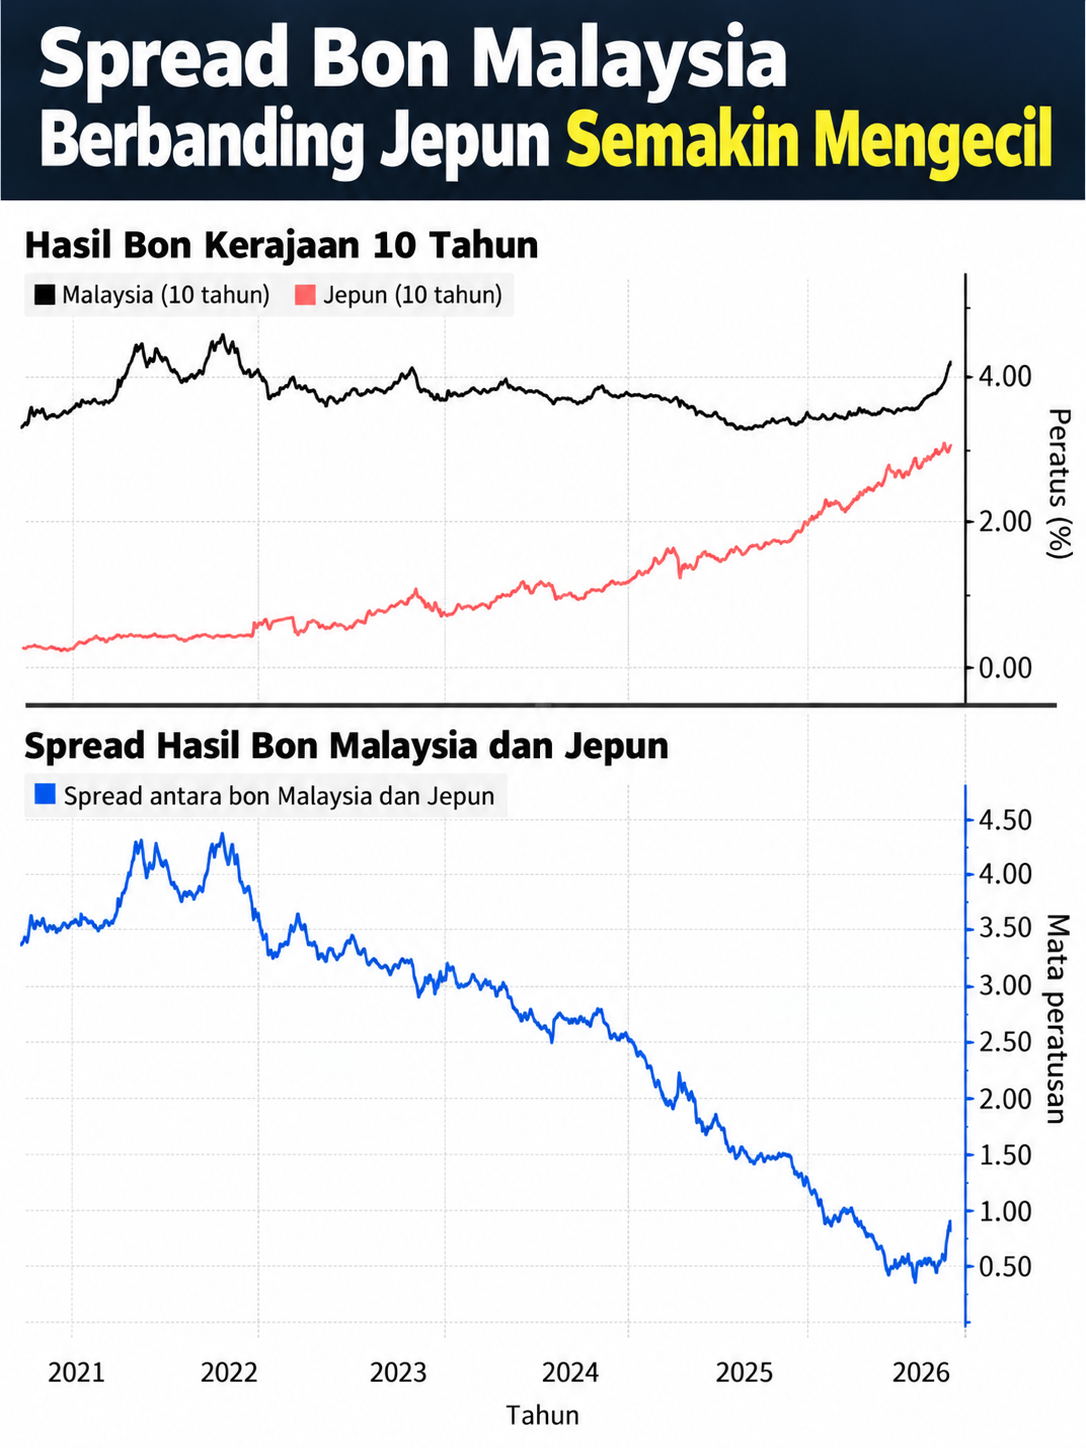
Jurang hasil bon 10 tahun Malaysia berbanding Japan Government Bonds (JGB) kini sekitar 115 mata asas, jauh di bawah purata lima tahun sekitar 278 mata asas dan kira kira 70% lebih rendah berbanding paras puncak pada 2022.
Keadaan ini penting kerana pelabur Jepun kini memegang sekitar ¥1.1 trilion atau AS$7.1 bilion dalam sekuriti hutang Malaysia pada akhir 2025, iaitu paras tertinggi sejak data tersebut mula direkodkan pada 2014.
Persoalannya sekarang, jika bon Jepun semakin menarik, berapa lama lagi pelabur Jepun mahu terus memegang bon Malaysia?
Mengapa Bon Malaysia Hilang Tarikan?
Punca utama ialah pulangan tambahan yang diterima pelabur Jepun semakin mengecil.
Apabila hasil JGB meningkat, pelabur Jepun tidak lagi perlu mengambil risiko mata wang dan pasaran luar negara semata mata untuk mendapatkan pulangan lebih tinggi.
JGB 10 tahun telah meningkat ke sekitar 3%, paras tertinggi dalam beberapa dekad, ketika pasaran menjangkakan Bank of Japan akan menaikkan kadar faedah kepada 1.25% pada Jumaat.
Pada masa yang sama, yen yang semakin kukuh menjadikan strategi carry trade semakin kurang menarik. Strategi ini sebelum ini membolehkan pelabur meminjam yen pada kos rendah dan melaburkannya dalam aset luar negara yang menawarkan pulangan lebih tinggi.
Apabila yen menguat dan kadar Jepun meningkat, sebahagian modal tersebut boleh mula mengalir semula ke Jepun.
MGS Berdepan Tekanan Berganda
Masalahnya bukan datang daripada Jepun sahaja.
Hasil MGS 10 tahun Malaysia telah meningkat 54 mata asas sejak akhir Jun, mencatatkan kenaikan suku tahunan yang berpotensi menjadi yang terbesar dalam hampir sedekad. Data Bank Negara Malaysia menunjukkan hasil MGS 10 tahun berada sekitar 4.17% pada 15 September.
Pasaran juga semakin meningkatkan pertaruhan bahawa Bank Negara Malaysia mungkin perlu menaikkan kadar faedah dalam tempoh akan datang.
Menurut laporan Bloomberg yang dipetik dalam artikel sumber, pasaran swap kini meletakkan kebarangkalian sekitar 80% untuk kenaikan 50 mata asas dalam tempoh 12 bulan akan datang, berbanding kurang daripada 25 mata asas pada akhir Ogos.
Ini bermakna pasaran bon Malaysia sedang berdepan tekanan daripada beberapa arah serentak.
Risiko Pelabur Jepun Bawa Balik Modal
Inilah risiko yang paling perlu diperhatikan.
Jika JGB menawarkan pulangan yang semakin menarik, sementara premium MGS berbanding JGB semakin mengecil, pelabur Jepun mempunyai lebih banyak alasan untuk mengurangkan pegangan aset Malaysia.
Jika berlaku jualan MGS dan modal tersebut ditukar semula kepada yen, proses ini dikenali sebagai repatriation of capital.
Aliran tersebut tidak semestinya berlaku secara mendadak, tetapi saiz pegangan Jepun yang mencapai ¥1.1 trilion menjadikan perkembangan ini sesuatu yang perlu diperhatikan oleh pasaran.
Apa Jadi Kepada Malaysia?
Jika jualan MGS meningkat, harga bon boleh terus tertekan dan hasil bon berpotensi meningkat.
Kos pembiayaan kerajaan juga boleh menerima tekanan kerana kerajaan perlu menawarkan pulangan lebih tinggi untuk menarik pembeli baharu.
Pada masa sama, jika pelabur asing mengurangkan aset Malaysia dan menukar ringgit kepada mata wang asing, permintaan terhadap ringgit boleh terjejas.
Ini berpotensi memberi tekanan kepada MYR, khususnya jika aliran keluar modal berlaku serentak dengan pengukuhan yen.
Namun, ini ialah risiko potensi, bukannya bukti bahawa pelabur Jepun sedang melakukan pengeluaran besar besaran sekarang. Malaysia masih boleh menerima aliran masuk modal daripada pelabur lain dan dinamik domestik juga memainkan peranan.
Ringgit Kini Perlu Diperhatikan
Bagi trader Forex, perkembangan MGS dan JGB kini menjadi semakin relevan kepada USD/MYR dan JPY/MYR.
Fokus utama bukan hanya keputusan BOJ, tetapi reaksi yen, pergerakan hasil JGB dan perubahan jurang hasil MGS berbanding JGB.
Jika BOJ menaikkan kadar seperti dijangka dan hasil JGB terus meningkat, risiko yen carry trade unwind serta repatriasi modal Jepun boleh menjadi tema penting untuk aset Malaysia.
Sebaliknya, jika BOJ memberi isyarat yang kurang agresif, tekanan terhadap strategi carry trade dan MGS mungkin berkurang.
Buat masa ini, persoalan terbesar pasaran ialah sama ada ¥1.1 trilion pegangan pelabur Jepun dalam aset Malaysia akan kekal di sini atau mula bergerak pulang ke Jepun.
HUSTLE24HOUR kini dibuka!
Mulakan perjalanan anda untuk memahami fundamental, sentimen pasaran dan teknik Moshed Magic Line bersama Tuan Moshed serta komuniti HUSTLE24HOUR.
👉 Daftar sekarang di HUSTLE24HOUR.COM
HUSTLE24HOUR ialah program pendidikan dan bukan khidmat nasihat kewangan atau jaminan keuntungan. Perdagangan instrumen kewangan melibatkan risiko yang tinggi.